欧央行行长拉加德:基础通胀稳定,工资压力温和,融资条件已经收紧,不预设利率路径 - 星空娱乐
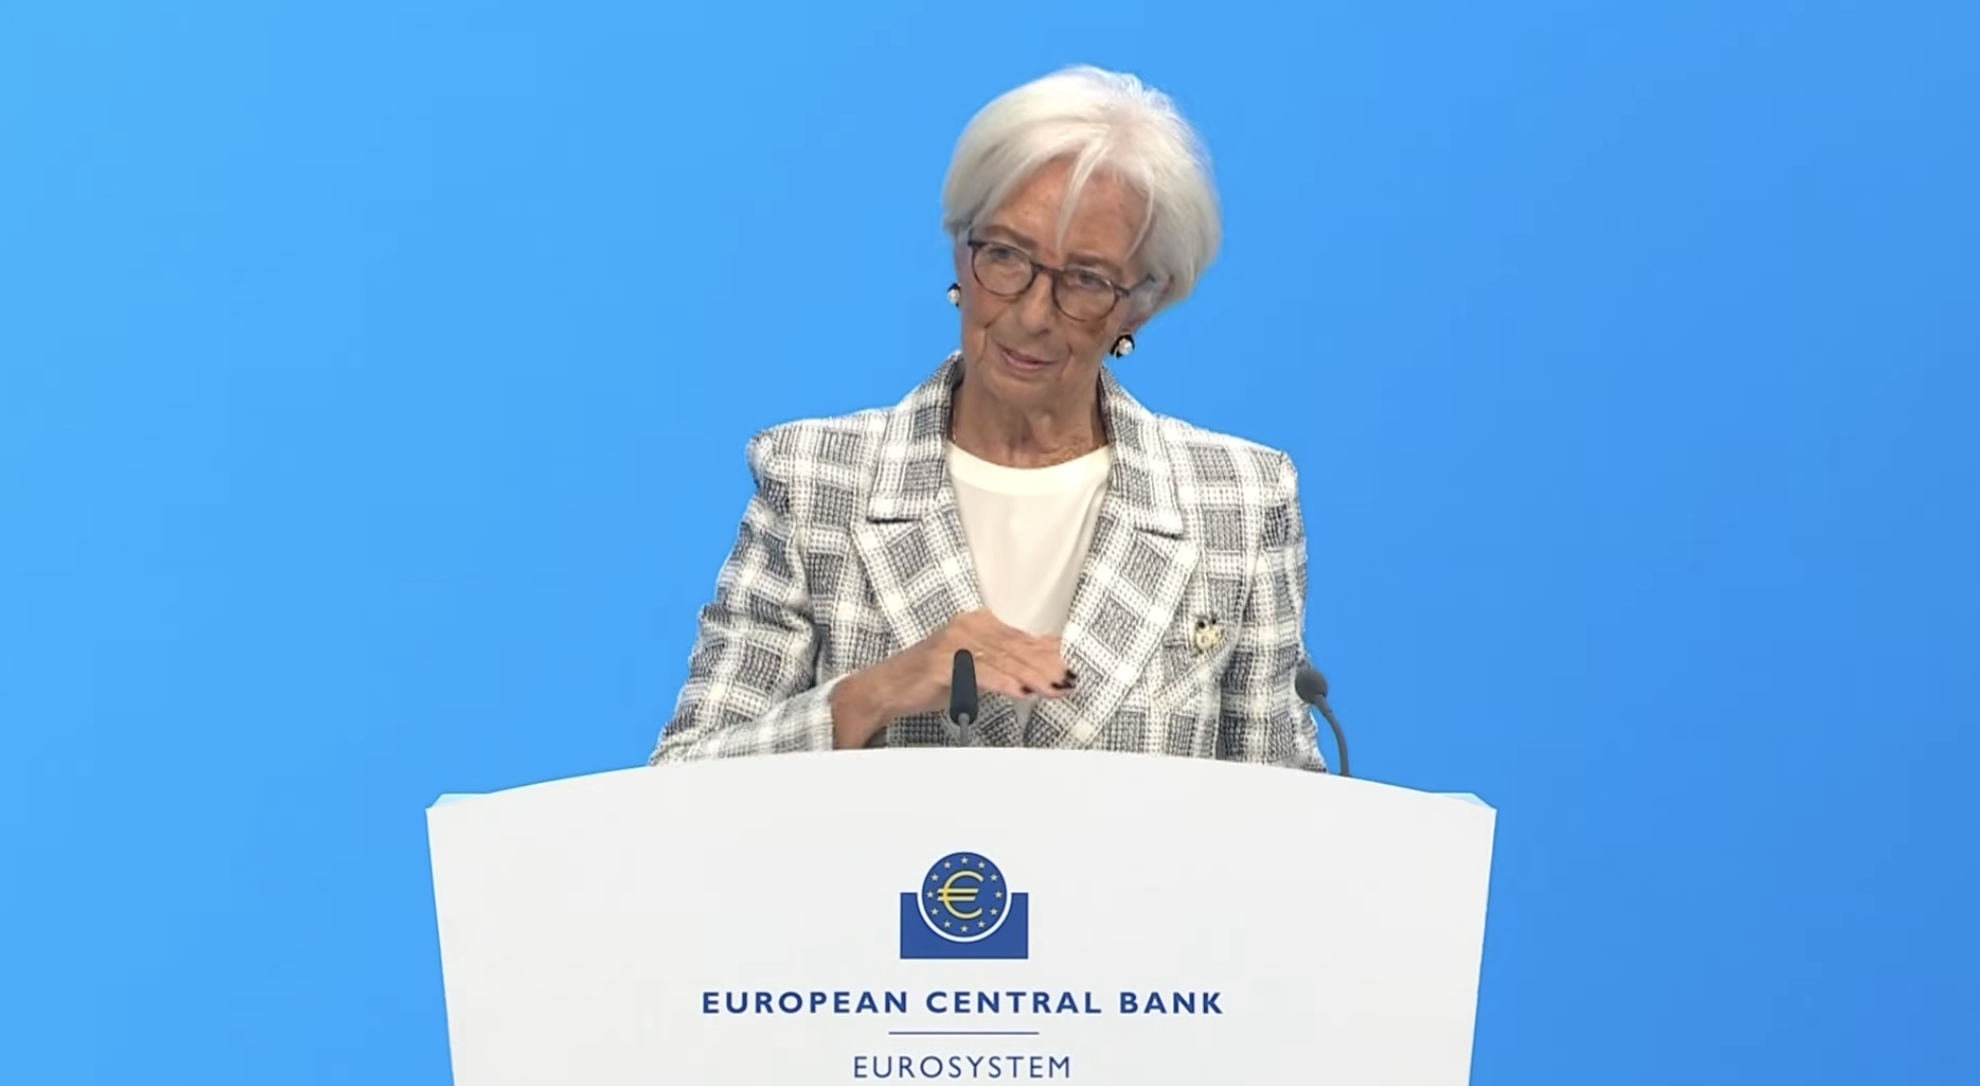
当地时间周四,欧洲央行行长克里斯蒂娜·拉加德(Christine Lagarde)在10月货币政策新闻发布会上宣布,管理委员会一致决定维持三大关键利率不变。在经历了中东地缘冲突引发的能源市场动荡后,欧洲央行选择在高度不确定的宏观环境下“按兵不动”。
拉加德在整场发布会中试图将市场的注意力集中在基础通胀的稳定上,并明确表示央行正在采用一种基于数据的观望策略。
拉加德在开场声明中直言不讳地指出了当前的宏观矛盾:“能源价格继续上涨,对通胀前景构成上行风险,对增长前景构成下行风险。”
淡化“二轮效应”:基础通胀稳定,工资压力温和
市场高度关注近期能源暴涨是否会引发更广泛的通胀失控。数据显示,欧元区通胀从8月的3.2%显著升至9月的3.8%,其中能源价格通胀从14.3%飙升至18.9%。剔除能源的核心通胀也从2.1%小幅攀升至2.3%。
然而,拉加德大量引用了底层数据来安抚市场对通胀全面扩散的担忧。她明确指出:
“尽管能源冲击的全面影响仍在显现,但迄今为止基础通胀大体稳定,工资在此阶段也未显示出实质性反应。”
针对市场最为担忧的“工资-通胀”螺旋上升(即二轮效应),拉加德给出了关键的数据支撑:
“工资压力仍然温和。第二季度雇员人均薪酬增长3.3%,低于第一季度的3.6%,而生产率上升有助于抑制单位劳动力成本增长。”
这一表态有力地打消了市场对央行因短期通胀反弹而被迫激进加息的恐慌。
融资条件显著收紧,增长前景偏下行,通胀前景偏上行
在经济增长方面,欧洲央行展现出了谨慎的态度。虽然最新数据表明欧元区经济在第三季度继续扩张,且服务业、制造业和AI相关的商业投资仍在提供支撑,但高利率的滞后效应正在显现。
拉加德在发布会上强调了金融环境的变化:
“自我们上次会议以来,融资条件已经收紧,这可能拖累通胀和增长。”
她用具体数据描绘了信贷市场的寒意:
“企业市场债务成本从7月的4.0%升至8月的4.1%,由于利率上升,抵押贷款需求大幅下降。”
关于未来的风险分布,拉加德给出了明确的指引:
“增长前景的风险偏向下行,通胀前景的风险偏向上行。”
她特别提到了中东冲突以及俄罗斯对乌克兰的战争等地缘政治因素,警告称:
“能源供应持续中断可能导致能源价格进一步上涨,这将拖累实际收入、支出和投资。”
拒绝预设路径,“逐次会议”决定未来
对于投资者最关心的未来利率路径和增长的可持续性想象空间,拉加德拒绝给出确定性的前瞻指引,而是将主动权交给了未来的经济数据。
“我们仍处于有利位置,能够应对当前高度不确定性。”拉加德重申了央行的政策框架:
“我们将采用依赖数据、逐次会议的方式来确定适当的货币政策立场,我们不预先承诺特定的利率路径。”
她补充道,未来的利率决策将基于三大支柱:“对通胀前景及其周围风险的评估”、“基础通胀动态”以及“货币政策传导力度”。
在发布会的最后,拉加德向市场传达了央行的底线:
“我们准备在职责范围内调整所有工具,以确保通胀可持续地稳定在我们的中期目标,并维护货币政策传导的顺畅运行。”
拉加德新闻发布会原文翻译:
下午好。我和副行长欢迎各位参加我们的新闻发布会。
管理委员会今天决定维持欧洲央行三大关键利率不变。
能源价格继续上涨,对通胀前景构成上行风险,对增长前景构成下行风险。尽管能源冲击的全面影响仍在显现,但迄今为止基础通胀大体稳定,工资在此阶段也未显示出实质性反应。
能源冲击的幅度和持续时间增加,以及对间接效应和二轮效应的影响,可能推高通胀并压低增长。
自我们上次会议以来,融资条件已经收紧,这可能拖累通胀和增长。我们致力于制定货币政策,以确保通胀在中期稳定在2%的目标。
我们仍处于有利位置,能够应对当前高度不确定性。我们将采用依赖数据、逐次会议的方式来确定适当的货币政策立场。特别是,我们的利率决策将基于我们对通胀前景及其周围风险的评估,并结合即将公布的经济和金融数据、基础通胀动态以及货币政策传导力度。我们不预先承诺特定的利率路径。
今天作出的决定已在我们网站发布的新闻稿中列明。
我现在将更详细地阐述我们如何看待经济和通胀的发展,然后解释我们对金融和货币条件的评估。
经济活动
最新数据表明,欧元区经济在第三季度继续扩张。服务业在中东冲突初期走弱后已经复苏。制造业、数字服务和出口正受益于人工智能相关商业投资。政府在基础设施和国防方面的支出也在支撑经济活动。这些因素应继续支撑近期增长。与此同时,能源价格重新上涨打击了消费者信心,融资成本上升可能拖累增长。
8月失业率仍为6.4%。就业和劳动力增长仍然低迷,而生产率已逐步回升。
中期内,能源价格逐步下降和劳动力市场稳健所推动的信心和实际收入复苏,应会提振国内需求。人工智能相关活动投资以及政府在基础设施和国防方面的支出也应继续支持增长。随着外需增强,出口增长应会加快。
提高潜在增长需要结构性改革,并且必须以健全的公共财政为支撑。财政可持续性是更广泛经济稳定的关键锚。对能源冲击的财政应对应是临时性、有针对性和量身定制的。简化并协调欧盟单一市场规则、加快能源转型以及完成储蓄与投资联盟,是使我们的经济更有活力和韧性的关键基石。随着数字欧元法律框架的达成进程进入最后阶段,我们重申尽快就单一货币一揽子方案达成协议的重要性。
通胀
通胀从8月的3.2%升至9月的3.8%。能源价格通胀显著上升,从8月的14.3%升至18.9%。柴油和汽油价格在9月创下新高,部分反映了炼油利润率上升。剔除能源的通胀从8月的2.1%升至9月的2.3%。食品价格通胀从1.1%升至1.3%。服务通胀从8月的3.0%升至9月的3.2%,而商品通胀从1.2%降至1.1%。
基础通胀指标大体稳定,但定价链早期阶段显示出上行压力。工资压力仍然温和。第二季度雇员人均薪酬增长3.3%,低于第一季度的3.6%,而生产率上升有助于抑制单位劳动力成本增长。我们的前瞻性工资追踪指标显示,2026年剩余月份协商工资增长将在2.5%至2.8%之间波动,并在2027年前三个季度平均为2.6%。较短期限的通胀预期已经上升,但多数长期通胀预期指标仍约为2%,支持中期通胀稳定在目标附近。
能源价格涨幅已超过欧洲央行工作人员9月预测中的基线路径。这可能在近期进一步推高通胀,并使整体通胀在未来几个季度远高于目标。此后,能源通胀下降以及更高利率的影响,应支持通胀回归目标。
风险评估
增长前景的风险偏向下行。这尤其源于中东冲突以及俄罗斯对乌克兰不正当战争的最新事态发展。能源供应持续中断可能导致能源价格进一步上涨,且上涨时间比目前预期更长。这将拖累实际收入、支出和投资。全球金融市场情绪恶化或全球债券市场溢出效应加剧,可能收紧融资条件,从而抑制需求。财政不确定性也可能进一步收紧融资条件并削弱信心,从而降低消费和投资。主要经济体之间贸易紧张局势重燃,可能进一步扰乱供应链、减少出口并削弱消费和投资。相反,如果经济和能源市场比预期更快地适应持续冲突造成的扰动,或者这些冲突得到可持续解决,增长可能高于预期。此外,欧元区企业采用新技术、政府在基础设施和国防方面的支出,以及提高生产率和完成欧盟单一市场的改革,可能比预期更多地推动增长。
通胀前景的风险偏向上行。这尤其源于中东冲突以及俄罗斯对乌克兰不正当战争的最新事态发展。能源冲击可能进一步加剧,其对其他价格和工资的影响可能比目前预期更强。尤其是天然气价格,如果供应进一步中断,或者异常寒冷的冬季恰逢低库存水平,可能上涨。能源价格保持高位的时间越长,就越可能通过间接效应和二轮效应推高更广泛的通胀。贸易紧张局势重燃可能导致全球供应链更加碎片化,削减关键原材料供应,并加剧欧元区经济的产能约束。极端天气事件——可能因“厄尔尼诺”条件加剧而强化——以及更广泛的气候和自然危机持续发展,可能比预期更多地推高食品价格。相反,如果持续的地缘政治冲突得到可持续解决,或者能源价格上涨带来的间接效应或二轮效应比预期更不明显,通胀可能低于预期。更加波动且风险厌恶的金融市场,加上更高的长期利率,可能拖累需求,从而降低通胀。
金融和货币条件
自我们上次会议以来,金融条件已经收紧。利率普遍上升,而股价下跌。
企业市场债务成本从7月的4.0%升至8月的4.1%,而银行对企业贷款利率仍为3.8%。银行对企业贷款增长从7月的4.4%放缓至8月和9月的年率4.2%,而公司债券发行在9月以年率4.2%增长,高于8月的3.8%和7月的3.5%。正如我们最新银行贷款调查所报告,第三季度对企业贷款的信贷标准收紧,银行称担心其客户面临的经济风险。尽管库存和营运资金的融资需求上升,企业贷款需求仍下降,尤其反映了更高利率的影响。
抵押贷款利率从7月的3.5%升至8月的3.6%,而抵押贷款增长在9月小幅降至3.0%。第三季度抵押贷款信贷标准保持不变,而由于利率上升,抵押贷款需求大幅下降。
结论
管理委员会今天决定维持欧洲央行三大关键利率不变。我们致力于制定货币政策,以确保通胀在中期稳定在2%的目标。我们将采用依赖数据、逐次会议的方式来确定适当的货币政策立场。我们的利率决策将基于我们对通胀前景及其周围风险的评估,并结合即将公布的经济和金融数据、基础通胀动态以及货币政策传导力度。我们不预先承诺特定的利率路径。
无论如何,我们准备在职责范围内调整所有工具,以确保通胀可持续地稳定在我们的中期目标,并维护货币政策传导的顺畅运行。
本文来自华尔街见闻,欢迎下载APP查看更多
玩家分享:年度爆款
玩家点评:年度游戏
玩家故事:年度精选
玩家深度解析:星空娱乐的独家游戏秘籍
玩家经验:年度推荐